Estate Prime · Japan Real Estate Advisory
大泉學園 一棟收益アパート — S造3階建 全9戶・滿室稼働中
大泉學園站徒步4分・全9戶滿室稼働・現行租金低過站區平均約兩成
東京都練馬區東大泉6丁目
售 價
1億2,000
億日圓
長租月收入
51.3
萬日圓/月
回報率
5.13
%
物件類型
整棟公寓
≈ 港幣換算
…
≈ 台幣換算
…
≈ 人民幣換算
…
Advisor Perspective · HK Buyer Focus
Estate Prime 顧問觀點
顧問觀點 01
現行租金低過站區平均約兩成 —— 滿室唔係彩數,係定價換返嚟
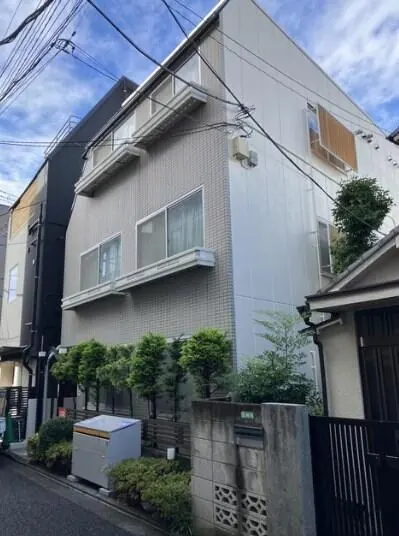
滿室年收¥615万6,000 ÷ 9戶 ÷ 12個月 = 每戶平均約¥5.7万/月。大泉學園站徒步10分內平均租金:ワンルーム¥7.24万、1K¥8.51万(LIFULL HOME'S,2026年7月)。即係話本物件現行租金大約低過站區ワンルーム平均兩成。 另外,現場相片可見入口掛有「インターネット無料」標示 —— 全棟免費上網對細單位租客嚟講係實質誘因,月租¥5.7万嘅價位有呢項配套,競爭力再高一截(是否全戶適用、費用由誰負擔,須向賣方確認)。 呢件事要兩面睇。正面:低過相場嘅定價本身就係空室率嘅保險 —— 「滿室稼働中」唔係彩數,係租金定得有競爭力嘅結果,亦解釋咗點解一棟築27年嘅アパート企得住滿室;同時每次退租都係一次試租金嘅機會。 保守嗰面:站區平均包含築淺同較大戶型,而本物件築27年、單位偏細(207.54m² ÷ 9戶 = 每戶延床約23m²,專有應為十八至二十平方米左右;賣方備考明言「專有面積:不明」),低於平均本來就係合理定位,唔可以當成「必然可以加到相場價」。要判斷有幾多加租空間,只有一個方法係攞レントロール睇每戶現行租金、契約年期同最近一次成約水平,再對比同區同樓齡同面積帶嘅實際成約案例 —— 而唔係對比站區平均。
顧問觀點 02
2025年5月外壁・屋上防水已完成 —— 賣方替你付咗未來十年最大嗰筆
賣方備考寫明「R7年5月外壁屋上防水工事實施濟」,即2025年5月完成。呢一行好易被當成裝飾,但對一棟築27年嘅S造アパート嚟講,佢係整份資料入面最實在嘅數字之一。 外壁塗裝加屋上防水通常十至十五年一輪,以呢個規模嘅建物計,一輪費用大約¥300万至¥500万 —— 相當於七至十個月嘅全棟租金收入。2025年5月做完,下一輪大致去到2035年前後,即係買家接手之後最少五至十年唔使面對呢筆突發支出。對於一個賬面上「老」嘅物件,呢點大幅收窄咗前期現金流嘅不確定性。 購前要做嘅:索取工事報告書、施工範圍明細同保證書(防水工事一般附五至十年保證),確認保證可否隨物業轉移;同時要求提供鐵骨部分嘅防鏽處理狀況 —— S造最貴嗰項唔係外壁,係鐵骨鏽蝕,而做外壁工事嗰陣通常會順手檢查到。
顧問觀點 03
土地佔售價約三分之一強 —— 建物折舊完之後,底下仲有嘢托住
以大泉學園站周邊2026年公示地價平均¥435,062/m²(tochidai.info匯整國土交通省公示地價,2026年,按年+5.18%)概算,98.57m²土地約¥4,290万,約佔¥1億2,000万售價嘅36%。對比一啲築淺一棟盤土地只佔一至兩成,呢個比例代表建物折舊完之後,底下仲有相當實在嘅土地價值托住 —— 呢個正正係買舊樓相對於買新樓嘅核心補償。 但要講清楚:上述地價係站區平均,而平均值假設咗正常接道。一幅只靠2.7m私道出入嘅土地,實務估值通常要喺呢個基礎上打折;若再建築受限,折幅更大。所以「土地佔36%」呢層緩衝係條件性嘅,條件就係下面「2.7m私道係咩道路種別」嗰則觀點嘅答案。 另外,建物延床207.54m² ÷ 土地98.57m² = 容積率消化約210%。近鄰商業地域一般容積率200~300%,即係現狀已相當接近上限,靠加建增值嘅空間有限;而建蔽率・容積率賣方未公開,亦須查實。
顧問觀點 04・風險誠實說明(必讀)
⚠️ 呢個盤買唔買,得一條問題:西側嗰條2.7m私道係咩道路種別
風險已知:賣方寫「接道:西側私道(幅員2.7m)、位置指定無」。「位置指定無」只係排除咗建築基準法42條1項5號嘅位置指定道路,並唔等於冇路可接 —— 佢仍然可能係42條2項道路(みなし道路):1950年11月建築基準法施行時已有建物排列、經特定行政廳指定嘅4m未滿道路。兩種情況分別好大。 若係42條2項道路:再建築可行,但重建時要退至道路中心線2m。現況2.7m即係每邊退約0.65m,退讓部分唔計入建蔽率・容積率,98.57m²嘅土地實效面積會減少約4~5m²。呢個係計得到、接受得到嘅代價。 若兩者皆非:就入咗43條2項嘅認定・許可範疇,再建築須逐案審批,金融機關普遍唔肯做按揭,土地估值亦要大幅下調 —— 喺呢個情況下,¥1億2,000万嘅定價需要重新檢視。 折扣已反映:5.13%對比同區築淺一棟嘅4%頭,高出嗰部分正正就係市場對呢項不確定性同建物樓齡嘅補償;但市場定價假設咗係前者,若實情係後者,折讓幅度並不足夠。 建議行動:未有書面答案之前唔應出價。向練馬區都市整備部建築課申請道路種別查詢(可查該私道係42條2項、43條2項認定・許可通路、抑或非建築基準法道路),同時索取重要事項説明書嘅道路調査、以及私道嘅所有權與通行・掘削承諾書。呢三份文件齊咗,先傾得價。
顧問觀點 05・風險誠實說明(必讀)
⚠️ S造築27年:法定耐用年限所剩無幾,呢個實際上係現金買家嘅盤
風險已知:日本銀行嘅貸款年期按法定耐用年限封頂。鐵骨造住宅嘅耐用年限視乎骨格材肉厚 —— 4mm超為34年、3mm超4mm以下為27年、3mm以下為19年。本物件1998年10月築、築約27年:若係重量鐵骨(4mm超)剩約7年;若係3~4mm嘅輕量鐵骨,法定耐用年限已經用盡。以7年期貸款計,還款額遠超¥615万嘅年收,槓桿買入即係負現金流。 折扣已反映:呢個正正解釋咗點解徒步4分、滿室稼働嘅盤開5.13%,而唔係同區築淺RC嘅4%頭 —— 多出嗰一個百分點係融資難度嘅價錢,唔係執到平嘢。 建議行動:先索取建築確認濟證及構造圖,確認骨格材肉厚屬邊一檔。如打算用槓桿,購前向可承做耐用年限超過物件嘅金融機關(信金・信組・ノンバンク)取得事前審査,將實際年期同利率代入計清償債覆蓋率,再決定出價。若以全額現金買入,呢項限制影響有限,但退場時買家層同樣受限,議價時要計入。
Investment Highlights
投資亮點
西武池袋線大泉學園站徒步4分,準急至池袋約13~14分;全9戶現況滿室稼働,年收¥615万6,000(月¥51万3,000),表面回報5.13%
入場約 576萬。現行租金平均每戶約¥5.7万/月,較大泉學園站區ワンルーム平均¥7.24万低約兩成(LIFULL HOME'S,2026年7月)——定價有競爭力,空室風險相對細
2025年5月外壁塗裝・屋上防水工事已完成 —— 一棟アパート未來十年最大單筆資本支出,賣方已經付咗
土地98.57m²(約29.81坪)所有權,以大泉學園站周邊公示地價概算約佔售價三分之一強,土地承載比重高過一般築淺一棟盤
⚠️ 接道為西側私道、幅員2.7m、位置指定無;S造築27年,法定耐用年限所剩無幾 —— 呢兩項直接決定再建築同融資可行性,詳見顧問觀點
市場背景
練馬區2026年公示地價平均¥567,453/m²,按年+6.68%(住宅地+6.23%、商業地+8.90%);大泉學園站周邊平均¥435,062/m²、按年+5.18%(tochidai.info匯整國土交通省公示地價,2026年)。大泉學園位處練馬區西部,地價水平低於區內平均及富士見台、中村橋一帶,升幅亦較溫和 —— 呢個係「入場價低、但升值動力較都心側細」嘅典型外圍區特徵。 收益物件方面,練馬區一棟物件表面回報普遍落喺4~5%區間:築淺RC偏4%頭,築舊木造・鐵骨可見5~7%(健美家・楽待等平台掛牌水平,2026年8月)。本物件5.13%位處鐵骨築舊一棟嘅偏低端 —— 換句話講,市場已經為「徒步4分」同「滿室稼働」畀咗溢價,而未必完全反映咗私道接道嘅折讓。呢一點喺議價時可以提出,但前提係先攞到道路種別嘅書面答案。
Financial Analysis
財務試算與現金流
Currency Conversion · HKD First
貨幣換算(JPY¥1億2,000万円)
港幣 HKD$(優先)
…
HKD$
人民幣 CNY¥
…
CNY¥
美元 USD$
…
USD$
台幣 TWD$
…
TWD$
投資試算器
(僅供參考,實際數字請諮詢顧問)Scenario Return Comparison & Analysis
情境回報比較 & 分析
| 情境 | 年收概算 | 月收概算 | 全額回報 | 槓桿回報* |
|---|---|---|---|---|
| 長租・滿室(現況・表面) | ¥615.6萬/年 | ¥51.3萬/月 | 5.13% | 10.26% |
| ⚠️ 扣營運經費後(實質・經費率20%想定) | ¥492.5萬/年 | ¥41.0萬/月 | 4.10% | — |
| ⚠️ 壓力測試:空室1戶(入居率89%)+經費20% | ¥437.8萬/年 | ¥36.5萬/月 | 3.65% | — |
* 槓桿回報率:假設貸款5成,以實際支出本金(¥6,000万)計算年收益回報,未扣除貸款利息。但本物件屬法定耐用年限所剩無幾之S造,一般都市銀行嘅貸款年期會非常短,呢個10.26%只係數學上嘅表述,唔代表實際可取得嘅融資條件 —— 詳見顧問觀點最後一則(法定耐用年限)。
* 表面回報5.13%以賣方公開之滿室年收¥615万6,000除以售價¥1億2,000万計算。賣方標示現況「賃貸中・滿室稼働中」,故滿室年收應等同現行實收,惟仍須以レントロール逐戶核實(現行租金、契約起訖、敷金、更新時期)。
⚠️ 「實質」之經費率20%為一棟小型アパート之行業概算(含管理委託費、共用電費、清掃保守、損害保險、固定資產稅・都市計畫稅、修繕預備)。因2025年5月已完成外壁・屋上防水,短期修繕負擔應低於一般築27年物件;惟固定資產稅須以賣方最近一期納稅通知書核實。
⚠️ 壓力測試假設9戶中1戶空置(入居率89%)並同時扣20%經費。9戶規模下,單一戶空置即影響年收約11%,分散程度低於戶數較多嘅物件,估算現金流時要計入。
呢個盤嘅結構好清楚:一個位置紮實、現金流已經跑緊嘅資產,配一個未解決嘅法律問題。 位置冇得爭辯 —— 大泉學園站徒步4分、準急到池袋十三四分鐘、全9戶滿室稼働,而且租金定價低過站區平均兩成,即係空室風險本身已經被定價買起咗;2025年5月外壁同屋上防水啱啱做完,買家接手後五至十年唔使面對嗰筆最大嘅資本支出。土地佔售價約三分之一強,建物折舊完之後底下仲有嘢托住。 未解決嗰個問題係:西側嗰條2.7m私道到底係唔係建築基準法上嘅道路。係42條2項道路嘅話,退讓0.65m就重建得,整件事成立;唔係嘅話,再建築要逐案審批、按揭難做、土地估值要大幅下修,而¥1億2,000万呢個價就要重新計過。同一時間,S造築27年令法定耐用年限所剩無幾,槓桿買入基本上做唔到正現金流。 所以:適合以現金或低槓桿買入、睇重地段同穩定收租、而且願意先花時間同費用去區役所查清楚道路種別先出價嘅買家。唔適合要靠銀行按揭放大回報、或者想快速決定嘅買家 —— 喺道路種別未有書面答案之前,任何出價都係喺估。我哋嘅建議好簡單:先查,後傾價。
✅ 優勢
- ·大泉學園站徒步4分,準急至池袋約13~14分
- ·全9戶現況滿室稼働,租金已在跑
- ·租金低過站區平均約兩成,空室風險相對細
- ·2025年5月外壁・屋上防水已完成
- ·土地98.57m²所有權,約佔售價三分之一強
⚠️ 劣勢
- ·接道僅2.7m私道且位置指定無,再建築可否未明
- ·S造築27年,法定耐用年限所剩無幾,融資年期極短
- ·各戶專有面積賣方明言不明,建蔽率・容積率亦未公開
- ·僅9戶,單一空室即影響年收約11%
- ·賣方未提供室內相片及間取圖,單位實況未明
🔵 機遇
- ·退租時可逐戶試加租金,現行水平低於站區平均
- ·若證實為42條2項道路,退讓0.65m即可重建,不確定性即時消除
- ·近鄰商業地域,長遠用途彈性高於住宅地
- ·大泉學園站周邊地價按年+5.18%
🔴 威脅
- ·若非建築基準法道路,土地估值與流通性同時受壓
- ·耐用年限限制令下手買家層同樣受限,退場時議價力弱
- ·鐵骨鏽蝕為S造最主要長期風險,須專業檢查
Neighborhood & Lifestyle
區域生活全景
大泉學園係西武池袋線練馬區西端嘅主要站之一,準急至池袋約13~14分、各停約20分,經練馬站可轉都營大江戶線,亦可利用西武有樂町線直通有樂町線・副都心線。站前有Grand Emio大泉學園等商業設施,生活機能集中,係典型「通勤方便、生活成本較都心低一截」嘅住宅區,租客以單身上班族及年輕住戶為主 —— 同本物件全9戶小型住戶嘅配置吻合。
關於賣方標榜嘅「3站利用可能」,講返實話:保谷站徒步21分、石神井公園站徒步28分,以行路計唔算實際選擇,真正嘅價值喺大泉學園站嗰4分鐘。用一個站講清楚,好過三個站砌大個餅 —— 而單靠大泉學園徒步4分,已經足夠支撐租賃需求。
要留意嘅係前面道路環境:西側私道幅員2.7m,消防車輛難以進入,搬屋同大型家具運送亦會受影響,呢啲會反映喺租金水平同租客層上;同時亦係上述再建築問題嘅根源。實地睇樓時應留意私道嘅鋪裝狀況、通行有無障礙,以及沿路其他住戶嘅使用情況。
道路・再建築:本物件接道為西側私道、幅員2.7m、位置指定無。建築基準法要求建築敷地須接寬度4m以上之道路達2m以上;幅員4m未滿之道,只有經特定行政廳指定為42條2項道路(みなし道路)先當作道路,重建時須退至道路中心線2m。本物件之私道屬邊一類,賣方資料未有說明,必須向練馬區申請道路種別查詢核實 —— 呢一項直接決定再建築可否及金融機關會否承做按揭,係本物件最優先嘅盡調事項。
民泊・旅館業:按練馬區住宅宿泊事業之運營條例,全區可營業,年度上限180日;住居專用地域另設「週五正午至週一正午、假日前後」之時段限制。本物件用途地域為近鄰商業,不屬該時段限制範圍。惟本物件現況為全9戶滿室之長租物件,轉短租須先解除現有租約並符合消防設備要求;而私道幅員2.7m對消防及避難路線嘅審查亦可能構成障礙。申請能否獲批須視政府實際審查結果而定,不作任何保證,建議購前向練馬區保健所及消防署確認。
集合住宅規制:練馬區まちづくり條例就ワンルーム形式集合住宅設有規定,惟適用對象為15戶以上;本物件9戶,不在適用範圍。但若日後重建並打算增至15戶以上,則須符合條例之住戶最低專用面積(25m²)及附置義務,以本物件98.57m²之土地規模計實務上難以達成 —— 換言之,重建後嘅可建戶數大機會少於現時9戶。
Property Specifications
物件詳細規格
基本資料
面積・土地
法規・設備
財務・交易
Data Notes & Verification
資料註記與核實事項
最優先盡調事項:道路種別。本物件接道為西側私道、幅員2.7m、位置指定無。「位置指定無」僅排除建築基準法42條1項5號之位置指定道路,並不代表該私道非建築基準法上之道路 —— 其仍可能為42條2項道路(みなし道路)。若為42條2項道路,重建時須退至道路中心線2m(現況2.7m即每邊約0.65m),退讓部分不計入建蔽率・容積率;若非建築基準法道路,則屬43條2項認定・許可範疇,再建築須逐案審批,金融機關普遍不承做按揭。買方應向練馬區申請道路種別查詢,取得書面確認後方作決定。
建蔽率・容積率賣方未公開(portal 顯示「----」);各戶專有面積亦未公開,賣方備考明確註明「專有面積:不明」,portal 上「10m²~10m²」為系統佔位值,不可作準。本頁所述每戶延床約23m²、專有約18~20m²係以建物面積207.54m² ÷ 9戶推算之估計值,並非實測,須以實測圖及重要事項説明書為準。
表面回報5.13%以滿室年收¥615万6,000除以售價¥1億2,000万計算。賣方標示現況滿室稼働,惟實際租金、契約條件及入居狀況須以レントロール核實。情境表「實質」與「壓力測試」兩行採用20%經費率及89%入居率作概算,並非賣方公開數字,亦非預測。
S造建物之法定耐用年限視乎骨格材肉厚而定(4mm超34年、3mm超4mm以下27年、3mm以下19年),本物件屬何檔須以建築確認濟證及構造圖確認,並直接影響可取得之貸款年期。2025年5月外壁・屋上防水工事實施濟為賣方備考所載,須索取工事報告書及保證書核實。
徒步分數:現行掛牌標示大泉學園站徒步4分,惟同一物件曾於另一大型平台掛牌並標示徒步6分。賣方備考註明距離「以建物出入口為起點計算」,但兩者差距未能完全由起點差異解釋。本頁採用現行掛牌之4分,買方應實地步行核實。
相片:本頁實拍相片由取扱業者授權轉載,共4張(外觀2張、入口通路1張、大泉學園站1張)。賣方公開資料未有提供室內相片及間取圖,睇樓前可向取扱業者索取。
其他:宅地、市街化區域;現況優先/現況引渡;賣方註明可能產生附帶條件或另行收費,須逐項確認。取引態樣:仲介(取扱:ビーエフエステート株式会社,東京都知事(3)第98601號),物件編號4524289vy9,資料更新日2026年6月8日。圖面與現況相違時以現況為準。
epc Estate Prime
Japan Real Estate Advisory
Estate Prime 是一間專注日本不動產投資的精品顧問公司,主要服務香港、台灣及中國大陸的高淨值投資者。我們深入了解日本房地產市場,熟悉旅館業法規及民泊制度,為客戶提供由選物到購置及後期管理的一站式解決方案。
根據投資目標,精選符合條件的東京收益物件
協助評估物件是否符合旅館業許可條件
協調日本律師、司法書士、仲介及稅務顧問
提供詳細財務試算,涵蓋長租、民泊、旅館業多情境
Why Estate Prime
為何選擇 Estate Prime
深度日本市場知識
專注東京收益不動產,熟悉各區法規、民泊制度、旅館業申請流程,並緊貼最新政策動態,確保客戶在適當時機作出投資決策。
港台中三地投資者服務
以粵語、國語、英文及日文提供全程服務,了解港台中三地投資者的需求差異,提供貼身的財務試算、匯率換算及稅務規劃建議。
誠實透明的顧問風格
我們在每份物件報告中,均如實呈現物件優點與風險,包括法規變動、申請不確定性等,不隱藏缺點,以長期信任為核心。
完整本地專業網絡
與東京當地仲介、律師、司法書士、行政書士、物業管理公司建立長期合作關係,確保客戶購後管理無憂。
免責聲明
本資料由 Estate Prime 製作,所有財務數據及回報率均為預估值,不構成任何投資建議或保證。物件資料以登記簿謄本及現況調查為準,實際情況可能與本資料有所出入。旅館業/民泊相關申請,能否獲批須視政府實際審查結果而定,本公司不作任何保證或承諾。匯率以參考日期當時匯率為基準,實際交易以當日匯率為準。購前請自行進行完整盡職調查,建議諮詢立法及財務顧問。